De Bretton Woods à Wall Street, du pétrole aux réserves des banques centrales, du commerce international aux dettes des États : l’histoire du dollar est aussi celle de la construction de l’ordre économique mondial. Mais pourquoi le billet vert conserve-t-il une telle puissance alors que le système qui l’avait placé au centre a disparu depuis plus d’un demi-siècle ?
Lorsqu’un Congolais, un Chinois, un Brésilien ou un Européen échange une monnaie contre des dollars, achète une matière première cotée en dollars, règle une dette internationale ou investit dans un actif financier américain, il participe, directement ou indirectement, à un système monétaire dont le centre de gravité reste les États-Unis.
Le dollar n’est pas simplement la monnaie des États-Unis. Il est devenu une monnaie internationale : une unité de compte, un moyen de paiement, une réserve de valeur et surtout une monnaie de financement pour une partie considérable de l’économie mondiale.
Et cette domination ne relève plus uniquement de l’histoire de l’après-guerre. Elle se mesure encore aujourd’hui.
LES CHIFFRES QUI DISENT LA PUISSANCE DU DOLLAR
57,13 %
Part du dollar dans les réserves officielles de change dont la composition est déclarée au FMI au premier trimestre 2026.
89,2 %
Part des transactions mondiales de change ayant impliqué le dollar d’un côté de la transaction en avril 2025.
9 600 milliards $
Volume quotidien du marché mondial des changes en avril 2025, selon la Banque des règlements internationaux.
60 % environ
Part approximative des engagements et créances bancaires internationales en dollars, selon les données de la Réserve fédérale américaine.
Ces chiffres permettent de comprendre une réalité essentielle : le dollar n’est pas seulement une monnaie nationale devenue internationale. Il constitue l’une des principales infrastructures financières de l’économie mondiale.
Tout commence avant Bretton Woods
Contrairement à une idée répandue, le dollar n’a pas été « créé » en 1944 pour devenir la monnaie dominante du monde.
Le dollar américain existait déjà depuis le XVIIIe siècle. Sa véritable internationalisation est le résultat d’une longue évolution économique et financière. Mais c’est au XXe siècle, et surtout après la Seconde Guerre mondiale, que les États-Unis vont disposer des conditions permettant à leur monnaie de devenir le pivot du système monétaire international.
La guerre a profondément affaibli les économies européennes. Les États-Unis, eux, sortent du conflit avec une capacité industrielle considérable, une économie productive intacte et d’importantes réserves d’or.
En 1944, alors que la guerre n’est pas encore terminée, 44 pays se réunissent à Bretton Woods, dans le New Hampshire, pour réfléchir à l’organisation économique de l’après-guerre.
Le système qui en résulte place le dollar au centre : les monnaies sont rattachées au dollar, tandis que les États-Unis s’engagent à convertir les dollars détenus par les autorités monétaires étrangères en or au prix officiel de 35 dollars l’once.
Le dollar devient ainsi le pivot d’un système de changes fixes.
Pourquoi les États-Unis ?
Parce qu’à cette époque, la puissance économique américaine donne à la monnaie une crédibilité exceptionnelle.
Dans les premières années de l’après-guerre, les États-Unis détiennent une part considérable des réserves officielles mondiales d’or, tandis que l’Europe doit reconstruire ses économies et financer ses importations.
Le monde a besoin de dollars pour acheter des produits américains et financer la reconstruction.
Le dollar devient donc progressivement indispensable au fonctionnement du commerce international.
1971 : le jour où le dollar cesse d’être convertible en or
C’est ici qu’une distinction historique est essentielle.
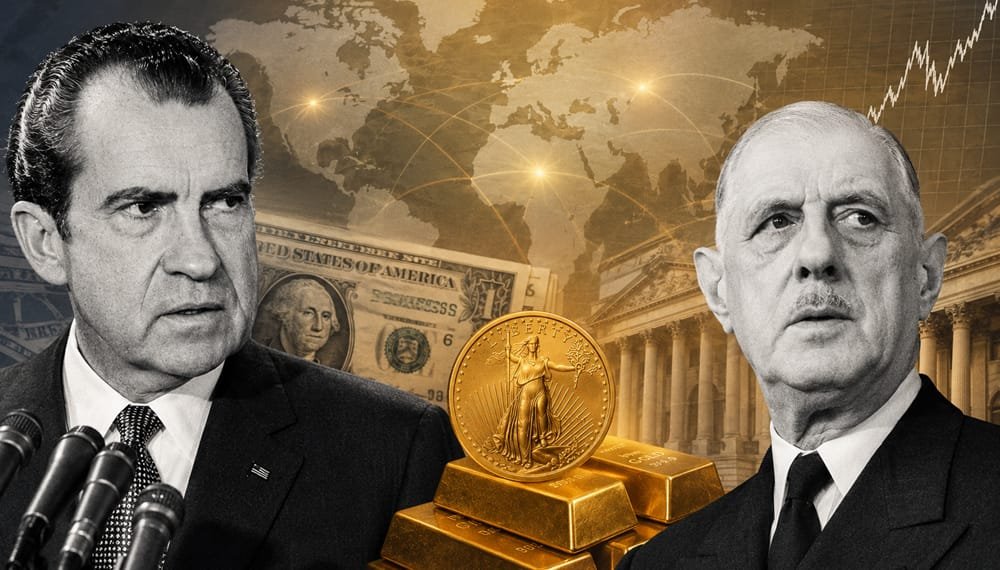
Le 15 août 1971, le président américain Richard Nixon annonce la suspension de la convertibilité du dollar en or pour les autorités monétaires étrangères.
C’est le fameux « Nixon Shock ».
Cette décision met fin à l’un des piliers fondamentaux de Bretton Woods : la possibilité pour les banques centrales étrangères d’échanger leurs dollars contre de l’or au taux officiel.
Le système ne disparaît cependant pas entièrement du jour au lendemain.
En décembre 1971, l’accord du Smithsonian Institute tente de réorganiser les taux de change. Mais cette nouvelle architecture ne tient pas durablement.
En mars 1973, les principales monnaies commencent à flotter les unes par rapport aux autres. C’est cette période qui marque la fin effective du système de changes fixes de Bretton Woods.
1971 : fin de la convertibilité du dollar en or.
1973 : fin du système de changes fixes de Bretton Woods.
Cette distinction est fondamentale pour comprendre l’histoire monétaire contemporaine.
Si le dollar n’est plus lié à l’or, pourquoi domine-t-il encore ?
C’est probablement la question la plus importante.
Après 1971, le dollar aurait pu perdre son statut. Il n’en a rien été.
Pourquoi ?
Parce qu’une monnaie internationale ne repose pas uniquement sur l’or.
Elle repose aussi sur la confiance, la taille de l’économie qui l’émet, la profondeur de ses marchés financiers, la stabilité de ses institutions, la liquidité des actifs disponibles et les habitudes déjà établies dans le commerce mondial.
Le mécanisme devient alors auto-renforçant.
Plus le dollar est utilisé, plus il devient pratique de l’utiliser.
Plus les entreprises et les banques utilisent le dollar, plus les autres acteurs ont intérêt à le détenir.
Plus les États détiennent des réserves en dollars, plus les marchés en dollars deviennent profonds et liquides.
Et plus ces marchés sont liquides, plus le dollar demeure attractif.
C’est ce que les économistes peuvent décrire comme un effet de réseau monétaire.
Le dollar, monnaie du commerce mondial
La domination du billet vert ne se limite pas aux réserves des banques centrales.
Il est également massivement utilisé pour facturer le commerce international.
Le dollar fonctionne ainsi comme une monnaie véhiculaire : une monnaie utilisée entre deux pays qui ne sont pas nécessairement les États-Unis.
Il peut être plus simple de convertir une monnaie locale en dollars, puis les dollars en une troisième monnaie, plutôt que d’établir directement un marché très liquide entre deux monnaies moins utilisées.
Le dollar devient ainsi une sorte de carrefour du système monétaire mondial.
Le pétrole, les matières premières et le pouvoir du dollar
Une grande partie des matières premières internationales est également négociée ou référencée en dollars.
Cela concerne notamment le pétrole, mais aussi de nombreux métaux et produits agricoles.
Pour les pays importateurs, cela crée une nécessité supplémentaire : disposer de dollars pour payer certaines importations stratégiques.
Pour les pays exportateurs, les recettes en dollars deviennent une composante importante des réserves et des revenus extérieurs.
Cette mécanique est particulièrement importante pour les économies émergentes et les pays producteurs de matières premières.
Pour un pays comme la République démocratique du Congo, dont les exportations sont fortement concentrées sur les matières premières minières, cette dimension monétaire n’est donc pas théorique.
La puissance du dollar est aussi une puissance financière
Le rôle du dollar est particulièrement visible dans la finance internationale.
Une part très importante des créances et engagements bancaires internationaux est libellée en dollars.
Le billet vert est également au cœur d’une immense quantité de titres financiers, de prêts, de produits dérivés et de transactions internationales.
C’est ici que sa domination produit un effet majeur : une décision prise à Washington peut avoir des conséquences financières bien au-delà des frontières américaines.
Lorsque la Réserve fédérale relève ses taux d’intérêt, par exemple, les actifs libellés en dollars peuvent devenir plus attractifs.
Les capitaux peuvent alors se déplacer vers les États-Unis ou vers des actifs en dollars.
Pour certains pays émergents, cela peut contribuer à exercer une pression sur leur monnaie et renchérir le coût du financement en dollars.
Lorsqu’une entreprise ou un État s’est endetté en dollars alors que ses recettes sont principalement libellées dans sa monnaie nationale, une dépréciation de cette dernière peut également alourdir le poids réel de la dette.
Un privilège pour les États-Unis ?
La domination du dollar procure aux États-Unis des avantages considérables, mais elle ne signifie pas que les États-Unis peuvent créer des dollars sans aucune contrainte économique.
Le principal avantage tient notamment à la capacité d’emprunter et d’émettre des actifs financiers dans leur propre monnaie à une échelle mondiale.
Le Trésor américain bénéficie ainsi d’une immense base mondiale d’investisseurs pour ses titres.
Mais cette position implique également des responsabilités et des vulnérabilités. La stabilité du dollar dépend en partie de la confiance internationale dans les institutions américaines, dans leurs marchés financiers et dans la capacité de leur économie à préserver cette confiance.
Et pour les autres pays ?
La domination du dollar est à la fois une facilité et une contrainte.
Elle facilite les échanges parce qu’elle offre une monnaie largement acceptée, des marchés profonds et des instruments financiers très liquides.
Mais elle expose aussi les autres économies aux fluctuations du dollar et aux décisions de politique monétaire américaine.
Pour un pays fortement endetté en dollars, une appréciation du billet vert peut rendre le service de la dette plus coûteux en monnaie nationale.
Pour un importateur de pétrole ou de matières premières facturées en dollars, une monnaie locale qui se déprécie face au dollar peut également accroître la facture des importations.
C’est ainsi que la politique monétaire américaine peut produire des effets qui dépassent largement les frontières des États-Unis.
Et pour les individus ?
Le dollar n’est donc pas seulement une affaire de banques centrales.
Un consommateur peut en subir les effets à travers le prix des produits importés.
Un étudiant ou un travailleur qui paie une formation ou reçoit un transfert international peut être exposé au taux de change.
Un investisseur qui détient des actifs étrangers peut voir la valeur de son portefeuille évoluer en fonction des fluctuations monétaires.
Une entreprise qui importe des équipements facturés en dollars supporte également un risque de change.
Autrement dit, le dollar entre dans la vie quotidienne même lorsque l’on ne possède pas un seul billet vert dans son portefeuille.
Le dollar est-il réellement menacé ?
Le débat sur la « fin du dollar » revient régulièrement.
La montée du renminbi chinois, le développement de systèmes de paiement alternatifs, l’accumulation d’or par certaines banques centrales, les projets de monnaies numériques et l’utilisation croissante des monnaies locales dans certains échanges alimentent cette discussion.
Mais les données disponibles montrent toujours une position internationale dominante du dollar.
Au premier trimestre 2026, il représentait encore 57,13 % des réserves officielles de change déclarées au FMI.
Et en avril 2025, il intervenait dans 89,2 % des transactions mondiales de change, sur un marché représentant environ 9 600 milliards de dollars par jour.
Cela ne signifie pas que sa domination est éternelle.
Cela signifie simplement qu’une monnaie internationale ne se remplace pas uniquement parce qu’une autre puissance économique devient plus importante.
Il faut construire des marchés financiers suffisamment profonds, une grande liquidité, des actifs sûrs, un réseau de paiements international et surtout une confiance durable.
La véritable puissance du dollar
Le dollar est puissant non parce qu’il serait encore convertible en or — il ne l’est plus depuis 1971 — mais parce qu’il est profondément intégré à l’architecture économique et financière mondiale.
Il est une monnaie de réserve, une monnaie de facturation, une monnaie de financement, une monnaie de règlement et une monnaie véhiculaire sur les marchés de change.
Sa puissance repose donc moins sur un métal précieux que sur un écosystème.
C’est peut-être la principale leçon de son histoire.
En 1944, Bretton Woods a placé le dollar au centre d’un système monétaire fondé sur l’or.
En 1971, les États-Unis ont fermé la « fenêtre de l’or ».
En 1973, le système de changes fixes s’est définitivement désagrégé.
Et pourtant, plus d’un demi-siècle plus tard, le dollar reste au cœur du système.
La question n’est donc plus seulement de savoir pourquoi le dollar est devenu la monnaie dominante du monde. Elle est désormais de comprendre pourquoi, après avoir perdu son lien avec l’or, il a réussi à conserver ce statut.
La réponse tient à une combinaison rarement réunie dans l’histoire : la puissance économique américaine, la profondeur de ses marchés financiers, la confiance institutionnelle, la liquidité des actifs en dollars et surtout les effets de réseau qui rendent une monnaie internationale d’autant plus utile qu’elle est déjà largement utilisée.
Le dollar n’est donc plus soutenu par l’or.
Il est soutenu par un système.
Par Djorres Tshivuadi