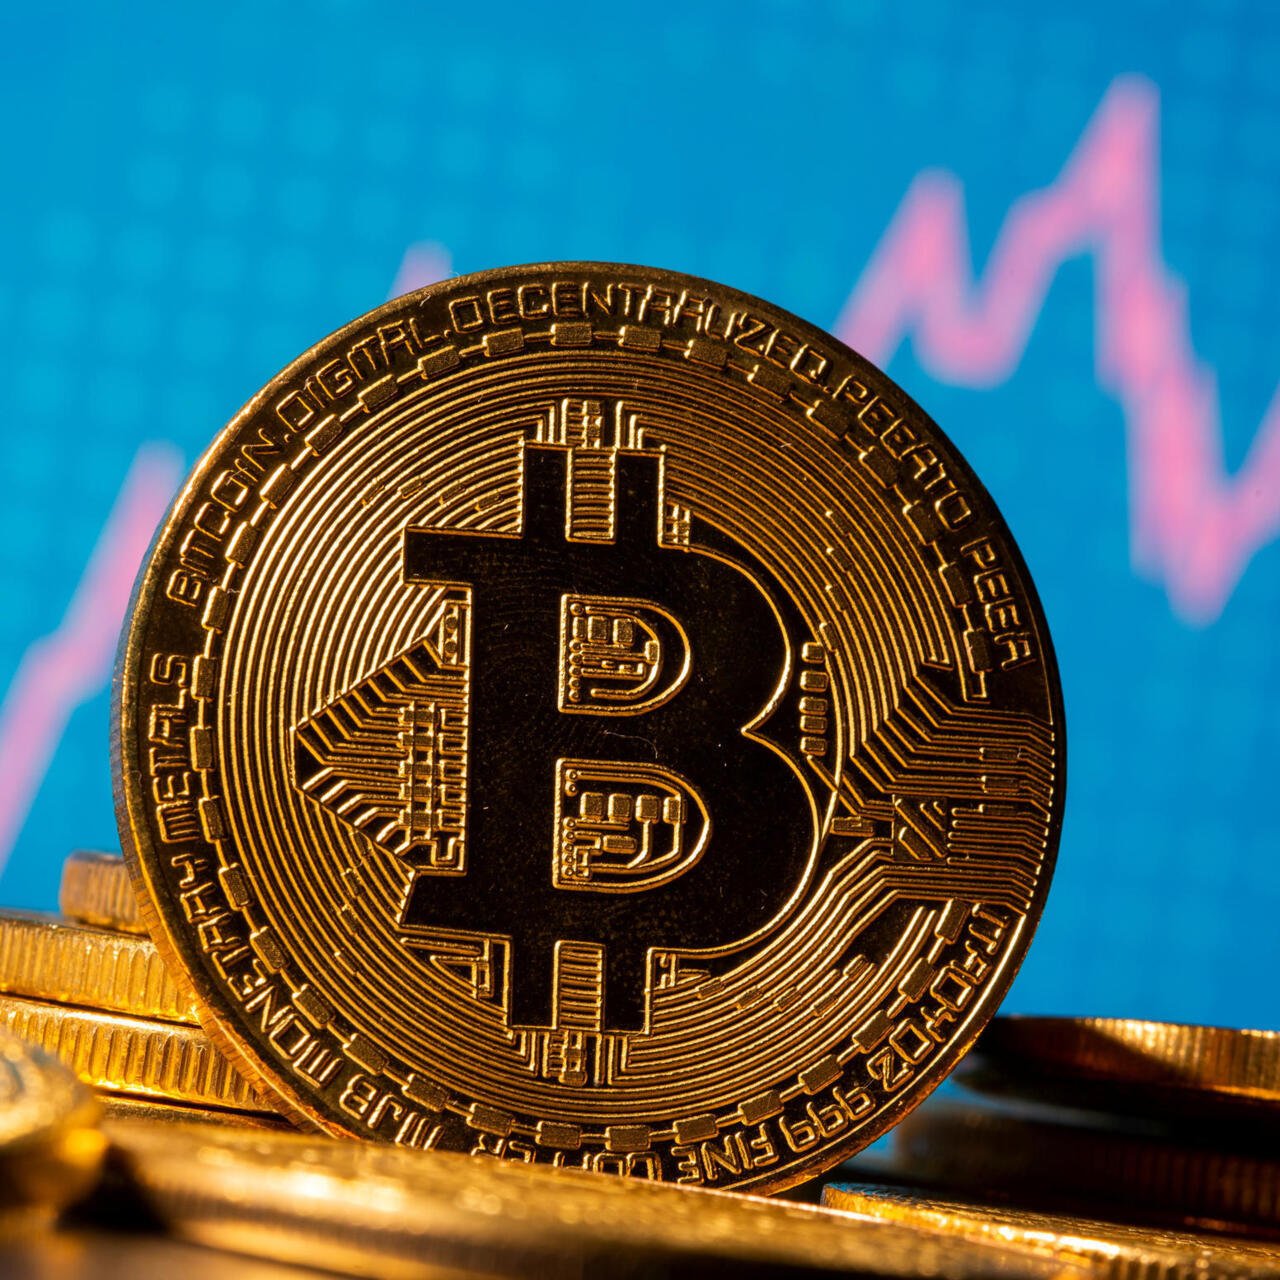
Bitcoin, stablecoins, blockchain, portefeuilles numériques : en moins de deux décennies, les cryptomonnaies sont passées d’un phénomène confidentiel à un sujet majeur pour les marchés financiers, les banques centrales et les gouvernements. Derrière la spéculation se joue désormais une question beaucoup plus large : comment circulera la valeur dans l’économie numérique de demain ?
En 2009, lorsque le Bitcoin fait son apparition sous la signature de Satoshi Nakamoto, l’ambition est radicale : permettre à deux personnes d’échanger de la valeur sur internet sans qu’une banque centrale ou un intermédiaire financier soit indispensable à chaque transaction.
Près de deux décennies plus tard, le phénomène a largement dépassé le seul Bitcoin.
Le marché s’est diversifié, les investisseurs institutionnels s’y intéressent, les banques centrales étudient leurs propres monnaies numériques et les stablecoins , des cryptoactifs conçus pour maintenir une valeur liée à une monnaie ou à un autre actif , prennent une place croissante dans les paiements et les transferts internationaux.
De Bitcoin à une nouvelle architecture financière
Le principe du Bitcoin repose sur une blockchain, c’est-à-dire un registre numérique partagé entre les participants d’un réseau. Les transactions sont regroupées en blocs et validées selon les règles du protocole.
Dans le cas du Bitcoin, cette validation repose sur le « proof of work » : des mineurs mobilisent des capacités informatiques pour sécuriser le réseau. Le mécanisme nécessite une importante consommation d’énergie, ce qui alimente depuis plusieurs années le débat environnemental.
Mais toutes les cryptomonnaies ne fonctionnent pas ainsi. Certaines utilisent d’autres mécanismes de validation, beaucoup moins énergivores.
Cette distinction est essentielle : les cryptomonnaies ne constituent pas un système homogène. Bitcoin, Ethereum et les stablecoins répondent à des logiques différentes et leurs usages ne sont pas identiques.
Une industrie qui intéresse désormais les banques centrales
Le changement le plus significatif est peut-être ailleurs.
Les banques centrales ne regardent plus seulement les cryptomonnaies comme un phénomène marginal. Elles étudient également la tokenisation, les stablecoins et les monnaies numériques de banque centrale.
Une enquête de la Banque des règlements internationaux (BRI/BIS) publiée en 2025 indique que 91 % des 93 banques centrales interrogées exploraient une monnaie numérique de banque centrale, de détail, de gros ou les deux, en 2024. Plus d’une juridiction sur trois avait par ailleurs accéléré ses travaux sur les CBDC en raison des évolutions liées aux stablecoins et aux cryptoactifs.
Le mouvement est donc paradoxal : les cryptomonnaies cherchent historiquement à fonctionner en dehors des structures monétaires traditionnelles, mais leur développement pousse précisément les institutions monétaires à accélérer leur propre transformation numérique.
Les stablecoins changent le débat
Le sujet devient encore plus stratégique avec les stablecoins.
Ces actifs numériques cherchent à maintenir une valeur stable par rapport à une monnaie ou à un autre actif. Leur capitalisation mondiale avait atteint environ 320 milliards de dollars fin mai 2026, selon le rapport économique annuel 2026 de la BIS.
Le phénomène préoccupe particulièrement les autorités monétaires parce que la plupart des stablecoins sont liés au dollar. Une étude de la BIS publiée en mai 2026 estime qu’environ 98 % de la valeur des stablecoins est libellée en dollars. Pour les économies émergentes, leur diffusion pourrait donc faciliter certains paiements, mais aussi favoriser une forme de substitution monétaire numérique.
Autrement dit, derrière une application installée sur un smartphone peut se cacher une question de souveraineté monétaire.
L’Afrique, laboratoire de la finance numérique
C’est précisément sur ce terrain que l’Afrique devient particulièrement intéressante.
Le continent connaît déjà une transformation rapide des paiements grâce au mobile money. Les cryptomonnaies arrivent donc dans des économies où une partie de la population a parfois adopté les services financiers numériques avant même d’avoir accès à une banque traditionnelle.
Le FMI souligne que les paiements numériques, les systèmes de paiement instantané, le mobile money, les CBDC et les cryptoactifs sont désormais au cœur des réflexions des banques centrales d’Afrique subsaharienne.
Les données de Chainalysis montrent également l’ampleur du mouvement : entre juillet 2024 et juin 2025, l’Afrique subsaharienne a reçu plus de 205 milliards de dollars de valeur on-chain, soit environ 52 % de plus que durant la période précédente.
Il faut toutefois être prudent : ces données mesurent des flux enregistrés sur la blockchain et ne représentent pas directement le patrimoine des utilisateurs africains ni l’ensemble de l’activité économique.
Le Nigeria, cas emblématique
Le Nigeria illustre particulièrement cette évolution.
Selon le FMI, le pays aurait reçu environ 59 milliards de dollars de flux de cryptoactifs entre juillet 2023 et juin 2024. Le FMI souligne également le développement des stablecoins comme moyen de transfert transfrontalier pour les ménages et les petites entreprises nigérianes.
Dans le classement 2025 de Chainalysis consacré à l’adoption populaire des cryptomonnaies, le Nigeria figurait au 6e rang mondial et l’Éthiopie au 12e.
Ces chiffres ne signifient pas que les cryptomonnaies remplacent les monnaies nationales. Ils montrent plutôt qu’elles commencent à répondre, dans certains marchés, à des besoins concrets : transferts transfrontaliers, accès à des actifs liés au dollar, épargne alternative ou paiements.
Et la RDC dans tout cela ?
La République démocratique du Congo se trouve à un moment particulièrement intéressant de sa transformation financière numérique.
Le pays développe progressivement ses infrastructures de paiement électronique. Selon le FMI, le déploiement des solutions de paiement par téléphone a contribué à porter le taux d’inclusion financière au-delà de 50 %, tandis que le pays poursuit l’interconnexion des institutions financières et le développement de son système national de paiement.
Cette évolution est importante pour comprendre le potentiel et les limites des cryptoactifs en RDC.
Le véritable enjeu n’est pas simplement de savoir combien de Congolais achètent du Bitcoin. Il est de savoir quels problèmes économiques les technologies financières numériques peuvent résoudre.
Transferts internationaux coûteux ? Paiements rapides ? Accès aux services financiers ? Commerce transfrontalier ? Épargne numérique ? Voilà les questions qui méritent d’être posées.
La Banque mondiale rappelle d’ailleurs que la transformation des systèmes de paiement constitue un axe majeur de la modernisation financière et inclut désormais dans ses travaux les fintechs, les cryptoactifs, les CBDC, les paiements instantanés et la tokenisation.
RDC : attention à ne pas confondre innovation et spéculation
Pour la RDC, l’enjeu pourrait être moins de « suivre la mode crypto » que de construire un environnement numérique fiable.
Cela suppose des infrastructures télécoms solides, une meilleure interopérabilité des paiements, une protection efficace des consommateurs, une lutte contre la fraude et le blanchiment, ainsi qu’un cadre réglementaire suffisamment clair pour permettre l’innovation sans exposer les utilisateurs à des risques excessifs.
Le développement des paiements numériques congolais montre déjà qu’une partie de la transformation financière peut s’effectuer sans passer nécessairement par les cryptomonnaies.
C’est pourquoi le débat congolais devrait éviter deux excès : considérer les cryptomonnaies comme la solution à tous les problèmes financiers ou, à l’inverse, les réduire à une simple spéculation.
Une bataille autour de la monnaie de demain
Le véritable changement est peut-être là.
Les cryptomonnaies ont contribué à déplacer une question autrefois réservée aux banques centrales et aux économistes : qui contrôle la circulation de la valeur ?
Les banques centrales développent des CBDC. Les entreprises technologiques proposent de nouveaux moyens de paiement. Les stablecoins rapprochent les cryptoactifs du dollar et des paiements internationaux. Les banques expérimentent la tokenisation. Les consommateurs utilisent de plus en plus leur téléphone comme porte d’entrée vers les services financiers.
Le monde ne se dirige donc pas nécessairement vers un remplacement du système monétaire actuel par les cryptomonnaies.
Il évolue plutôt vers une coexistence et une concurrence entre plusieurs formes de monnaie et d’actifs numériques.
Pour l’Afrique, et particulièrement pour la RDC, la question fondamentale sera de savoir comment tirer parti de cette transformation sans sacrifier la stabilité monétaire, la protection des consommateurs et la capacité des autorités à réguler le système financier.
La révolution crypto ne se résume finalement pas au Bitcoin. Elle pose une question beaucoup plus vaste : à l’heure où l’argent devient de plus en plus numérique, qui en définira les règles ?
Par Djorres Tshivuadi